
Úver predstavuje možnosť ako si vypožičať finančné prostriedky, najčastejšie od banky alebo inej finančnej inštitúcie s povinnosťou túto sumu vrátiť spolu s dohodnutým úrokom. Môže ísť napríklad o hypotéku na bývanie, spotrebný úver na auto alebo vybavenie domácnosti, prípadne leasing.
Dôležitou súčasťou každého úveru je úroková miera. Tá určuje, koľko navyše zaplatíte k tomu, čo ste si požičali. Ovplyvňuje výšku mesačných splátok aj celkovú sumu, ktorú banke alebo spoločnosti musíte vrátiť.
V tomto článku sa dozviete, čo presne úroková miera znamená, ako ovplyvňuje výhodnosť úveru a ako si jednoducho vypočítať mesačné splátky a celkovú sumu, ktorú za úver zaplatíte.
Čo je úroková miera?
Úroková miera (alebo úroková sadzba) je číslo, ktoré vyjadruje, koľko zaplatíte za to, že ste si požičali peniaze. Udáva sa v percentách za rok (označuje sa ako p.a. – per annum) a predstavuje hlavný náklad, ktorý k pôžičke alebo úveru zaplatíte navyše k pôvodnej výške úveru.
Úroková miera má priamy vplyv na to, aká bude vaša mesačná splátka a koľko celkovo za úver zaplatíte. Väčšina úverov (napr. hypotéky, spotrebné úvery) sa spláca anuitne, teda v rovnakých mesačných splátkach. Vnútorne sa však splátky skladajú z dvoch častí – z úroku a z čiastky, ktorou splácate istinu.
Na začiatku úveru tvorí veľkú časť splátky úrok, pretože úrok sa počíta zo zostávajúcej nesplatenej sumy (z istiny). Ako však postupne splácate istinu, základ pre výpočet úroku sa znižuje. Vďaka tomu úroková časť splátky klesá a podiel splácanej istiny rastie. Takto sa mesačná splátka nemení, ale mení sa jej vnútorné rozdelenie – menej platíte na úrokoch, viac na istine.
Príklad: výpočet úveru pri rôznych úrokových mierach
Výška úveru: 10 000 €
Splatnosť: 5 rokov (60 mesiacov)
Typ splácania: anuitné (rovnaká mesačná splátka)
|
Úroková sadzba |
Mesačná splátka |
Celková suma na zaplatenie |
Preplatené na úrokoch |
|
3 % |
179,69 € |
10 781,21 € |
781,21 € |
|
5 % |
188,71 € |
11 322,74 € |
1 322,74 € |
|
7 % |
198,01 € |
11 880,72 € |
1 880,72 € |
Rozdiel medzi 3 % a 7 % sadzbou znamená viac ako 1 000 € navyše.
Ako si vypočítať splátku úveru?
a) Online kalkulačky
Banky a finančné portály ponúkajú bezplatné kalkulačky, kde zadáte výšku úveru, úrok a dobu splatnosti. Pozrite na našej stránke v časti činnosti a poskytovanie úverov alebo napr. Finančný kompas.
b) Vzorec pre anuitnú splátku
Anuitná mesačná splátka pri úvere vo výške 10 000 € na obdobie 5 rokov (60 mesiacov) s ročnou úrokovou mierou 3 %:
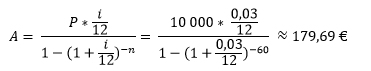
Takže mesačne by ste platili približne 179,69 € počas 60 mesiacov. Celkovú zaplatenú sumu získame jednoducho tak, že mesačnú splátku vynásobíme počtom mesiacov. V tomto prípade to predstavuje 179,69 € × 60 mesiacov, čo je približne 10 781,40 € – teda celková suma, ktorú by ste banke počas piatich rokov zaplatili.
Tip: Sledujte aj RPMN (ročnú percentuálnu mieru nákladov)
RPMN zahŕňa nielen úrok, ale aj všetky poplatky a náklady súvisiace s úverom (napr. spracovateľský poplatok, poistenie). Je to najpresnejší údaj o tom, koľko vás úver skutočne stojí.
Aj keď úver neobsahuje žiadne ďalšie poplatky, RPMN môže byť stále vyššia ako nominálna úroková sadzba. Je to preto, že pri anuitnom splácaní platíte najskôr vyšší podiel úrokov a nižší podiel istiny, pričom splácanie istiny sa odkladá do neskorších období. RPMN pritom zohľadňuje časovú hodnotu peňazí. Teda to, že peniaze zaplatené skôr majú vyššiu hodnotu ako tie zaplatené neskôr. Práve preto býva RPMN pri anuitných úveroch vždy o niečo vyššia ako sadzba uvedená v ponuke, a čím je úroková sadzba vyššia, tým je tento rozdiel výraznejší.
Záver
Úroková miera je jeden z najdôležitejších parametrov každého úveru. Pri jej výbere treba zohľadniť nielen jej výšku, ale aj poplatky a celkové náklady vyjadrené cez RPMN. Rozdiel pár percent môže znamenať stovky až tisíce eur navyše, preto je dôležité porovnávať ponuky a prepočítať si úver vopred.
